রেপো রেট বৃদ্ধির প্রভাবে হোম লোন, কার লোন ও পার্সোনাল লোনের সুদের হার বাড়ার আশঙ্কা, ফলে বাড়তে পারে ঋণের EMI।
রেপো রেট বাড়াল রিজ়ার্ভ ব্যাঙ্ক অফ ইন্ডিয়া (RBI)। ২০২৩ সালের পর এই প্রথমবার রেপো রেট বৃদ্ধি করল দেশের কেন্দ্রীয় ব্যাঙ্ক। বুধবার মুদ্রানীতি কমিটি বা Monetary Policy Committee (MPC)-র বৈঠকের পর এই সিদ্ধান্ত ঘোষণা করা হয়েছে। RBI ২৫ বেসিস পয়েন্ট বা ০.২৫ শতাংশ রেপো রেট বাড়িয়ে ৫.৫০ শতাংশ করেছে। দীর্ঘ সময় পর রেপো রেট বৃদ্ধির ফলে দেশের ঋণগ্রহীতা, ব্যাঙ্ক, সঞ্চয়কারী এবং সাধারণ মধ্যবিত্ত পরিবারের আর্থিক পরিকল্পনায় এর প্রভাব পড়তে পারে।
রেপো রেট হল সেই সুদের হার, যে হারে RBI বাণিজ্যিক ব্যাঙ্কগুলিকে স্বল্পমেয়াদি অর্থ ধার দেয়। এই হার বাড়লে সাধারণত ব্যাঙ্কগুলির ঋণের খরচ বাড়তে পারে। সেই কারণে বিভিন্ন ধরনের লোনের সুদের হারেও পরিবর্তন আসার সম্ভাবনা তৈরি হয়। বিশেষ করে যাঁদের ফ্লোটিং রেটের ঋণ রয়েছে এবং সেই ঋণের সুদের হার RBI-এর রেপো রেটের মতো কোনও এক্সটার্নাল বেঞ্চমার্কের সঙ্গে যুক্ত, তাঁদের উপর তুলনামূলক দ্রুত প্রভাব পড়তে পারে।
রেপো রেট বৃদ্ধির পর সবচেয়ে বেশি আলোচনায় এসেছে হোম লোন, কার লোন এবং পার্সোনাল লোন। তবে সব ধরনের ঋণের ক্ষেত্রে প্রভাব একই সময়ে বা একই মাত্রায় পড়বে না। ঋণের সুদের হার কোন বেঞ্চমার্কের সঙ্গে যুক্ত এবং তা কীভাবে রিসেট হয়, তার উপর নির্ভর করবে ঋণগ্রহীতার উপর প্রকৃত প্রভাব।
ফ্লোটিং রেটের লোনে সুদের হার বাজার পরিস্থিতি এবং সংশ্লিষ্ট বেঞ্চমার্কের পরিবর্তনের সঙ্গে ওঠানামা করতে পারে। যদি কোনও ঋণের সুদের হার RBI-এর রেপো রেটের সঙ্গে যুক্ত এক্সটার্নাল বেঞ্চমার্কের ভিত্তিতে নির্ধারিত হয়, তাহলে রেপো রেট বৃদ্ধির প্রভাব তুলনামূলক দ্রুত ঋণের সুদের হারে দেখা যেতে পারে।
অর্থাৎ, যাঁরা বর্তমানে ফ্লোটিং রেটে হোম লোন, কার লোন বা পার্সোনাল লোন চালাচ্ছেন, তাঁদের নিজেদের ঋণের সুদের হার কীভাবে নির্ধারিত হয় তা একবার দেখে নেওয়া গুরুত্বপূর্ণ।
রেপো রেট বৃদ্ধির ফলে হোম লোন গ্রাহকদের মধ্যে সবচেয়ে বেশি উদ্বেগ তৈরি হতে পারে EMI নিয়ে। কারণ দীর্ঘমেয়াদি হোম লোনে সুদের হার সামান্য বাড়লেও দীর্ঘ সময় ধরে মোট সুদ প্রদানের পরিমাণ উল্লেখযোগ্যভাবে বেড়ে যেতে পারে।
কোনও ঋণগ্রহীতার হোম লোন যদি ফ্লোটিং রেটে থাকে এবং সেটি এক্সটার্নাল বেঞ্চমার্কের সঙ্গে যুক্ত হয়, তাহলে সংশ্লিষ্ট ব্যাংক সুদের হার রিসেট করার সময় নতুন রেপো রেটের প্রভাব ঋণে যুক্ত করতে পারে। এর ফলে মাসিক EMI বাড়তে পারে। আবার কিছু ক্ষেত্রে EMI একই রেখে ঋণের মেয়াদ বা tenure বাড়িয়ে দেওয়া হতে পারে।
তাই শুধু EMI কত বাড়ল সেটাই নয়, ঋণের মোট মেয়াদ এবং শেষ পর্যন্ত কত টাকা সুদ দিতে হচ্ছে, সেটিও ঋণগ্রহীতাদের নজরে রাখা উচিত।
পুজোর সময় অনেক মানুষ নতুন গাড়ি কেনার পরিকল্পনা করেন। এই সময়ে কার লোনের চাহিদাও বাড়তে পারে। কিন্তু রেপো রেট বৃদ্ধির ফলে ফ্লোটিং রেটের গাড়ির ঋণের সুদের হার বাড়লে নতুন গাড়ি কেনার মাসিক খরচও বাড়তে পারে।
বিশেষজ্ঞদের মতে, হোম লোনের পাশাপাশি কার লোনের ক্ষেত্রেও ঋণের সুদের হার বৃদ্ধির সম্ভাবনা রয়েছে। নতুন গাড়ি কেনার ক্ষেত্রে ক্রেতাদের শুধু গাড়ির অন-রোড দাম বা ডাউন পেমেন্ট নয়, লোনের সুদের হার, EMI এবং মোট repayment amount-ও হিসাব করে দেখা দরকার।
রেপো রেট বৃদ্ধির প্রভাব যদি ব্যাংকগুলির ঋণের সুদের হারে পড়ে, তাহলে একই পরিমাণ গাড়ির জন্য আগের তুলনায় বেশি EMI দিতে হতে পারে। ফলে যাঁরা পুজোর আগে গাড়ি কেনার পরিকল্পনা করছেন, তাঁদের লোনের অফার তুলনা করে সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ হতে পারে।
পার্সোনাল লোন সাধারণত জামানতবিহীন ঋণ হওয়ায় এর সুদের হার অনেক ক্ষেত্রেই অন্যান্য secured loan-এর তুলনায় বেশি হতে পারে। রেপো রেট বৃদ্ধির ফলে ব্যাংকগুলির ঋণের খরচ বাড়লে নতুন পার্সোনাল লোনের সুদের হারেও পরিবর্তন আসতে পারে।
তবে কোনও নির্দিষ্ট ঋণগ্রহীতার ক্ষেত্রে প্রভাব কতটা হবে তা নির্ভর করবে তাঁর ব্যাংক, ঋণের ধরন, সুদের হার, benchmark এবং reset mechanism-এর উপর। যাঁরা ইতিমধ্যেই পার্সোনাল লোন নিয়েছেন, তাঁদের ক্ষেত্রেও loan agreement অনুযায়ী সুদের হার পরিবর্তনের নিয়ম দেখে নেওয়া উচিত।
রেপো রেট বৃদ্ধির পর সবচেয়ে বেশি প্রভাব পড়ার সম্ভাবনা রয়েছে সেইসব ঋণে, যেগুলির সুদের হার এক্সটার্নাল বেঞ্চমার্কের সঙ্গে যুক্ত। RBI-এর তথ্য অনুযায়ী, জুনের শেষে ব্যাঙ্কগুলির মোট ফ্লোটিং-রেটের টাকার ঋণের ৬৮.২ শতাংশই এক্সটার্নাল বেঞ্চমার্ক-লিঙ্কড ছিল।
এর অর্থ, রেপো রেটের পরিবর্তনের প্রভাব একটি বড় সংখ্যক ঋণগ্রহীতার উপর পড়তে পারে। তবে প্রত্যেক ঋণগ্রহীতার ক্ষেত্রে EMI একই হারে বাড়বে এমন নয়। কারণ ব্যাংকের loan reset cycle, spread এবং অন্যান্য শর্তের উপর প্রকৃত সুদের হার নির্ভর করতে পারে।
ঋণগ্রহীতাদের তাই নিজেদের loan statement এবং sanction letter-এ benchmark rate, spread, interest reset date এবং বর্তমান সুদের হার দেখে নেওয়া উচিত।
যাঁদের ফিক্সড-রেটের হোম লোন বা অন্য কোনও নির্দিষ্ট হারে ঋণ রয়েছে, তাঁদের ক্ষেত্রে RBI-এর রেপো রেট বাড়ানোর কারণে তাৎক্ষণিকভাবে সুদের হার পরিবর্তিত হওয়ার সম্ভাবনা কম। কারণ ফিক্সড রেটের ঋণে নির্দিষ্ট সময়ের জন্য সুদের হার স্থির থাকে।
তবে ঋণের শর্ত অনুযায়ী নির্দিষ্ট সময় পরে rate reset বা অন্য কোনও পরিবর্তনের ব্যবস্থা থাকলে ভবিষ্যতে পরিস্থিতি আলাদা হতে পারে। তাই গ্রাহকদের নিজেদের loan agreement-এর শর্ত ভালোভাবে দেখে নেওয়া উচিত।
MCLR বা Marginal Cost of Funds based Lending Rate-এর সঙ্গে যুক্ত ঋণের ক্ষেত্রে রেপো রেট বৃদ্ধির প্রভাব সরাসরি এবং তাৎক্ষণিকভাবে দেখা নাও যেতে পারে। এই ধরনের ঋণে ব্যাংকের নিজস্ব MCLR পরিবর্তনের মাধ্যমে সুদের হার প্রভাবিত হতে পারে।
ফলে MCLR-linked loan-এর গ্রাহকদের ক্ষেত্রেও সুদের হার ও reset date-এর দিকে নজর রাখা গুরুত্বপূর্ণ। রেপো রেট বৃদ্ধির পর ব্যাংকগুলি কীভাবে তাদের lending rates পরিবর্তন করছে, সেটিও নজরে রাখতে হবে।
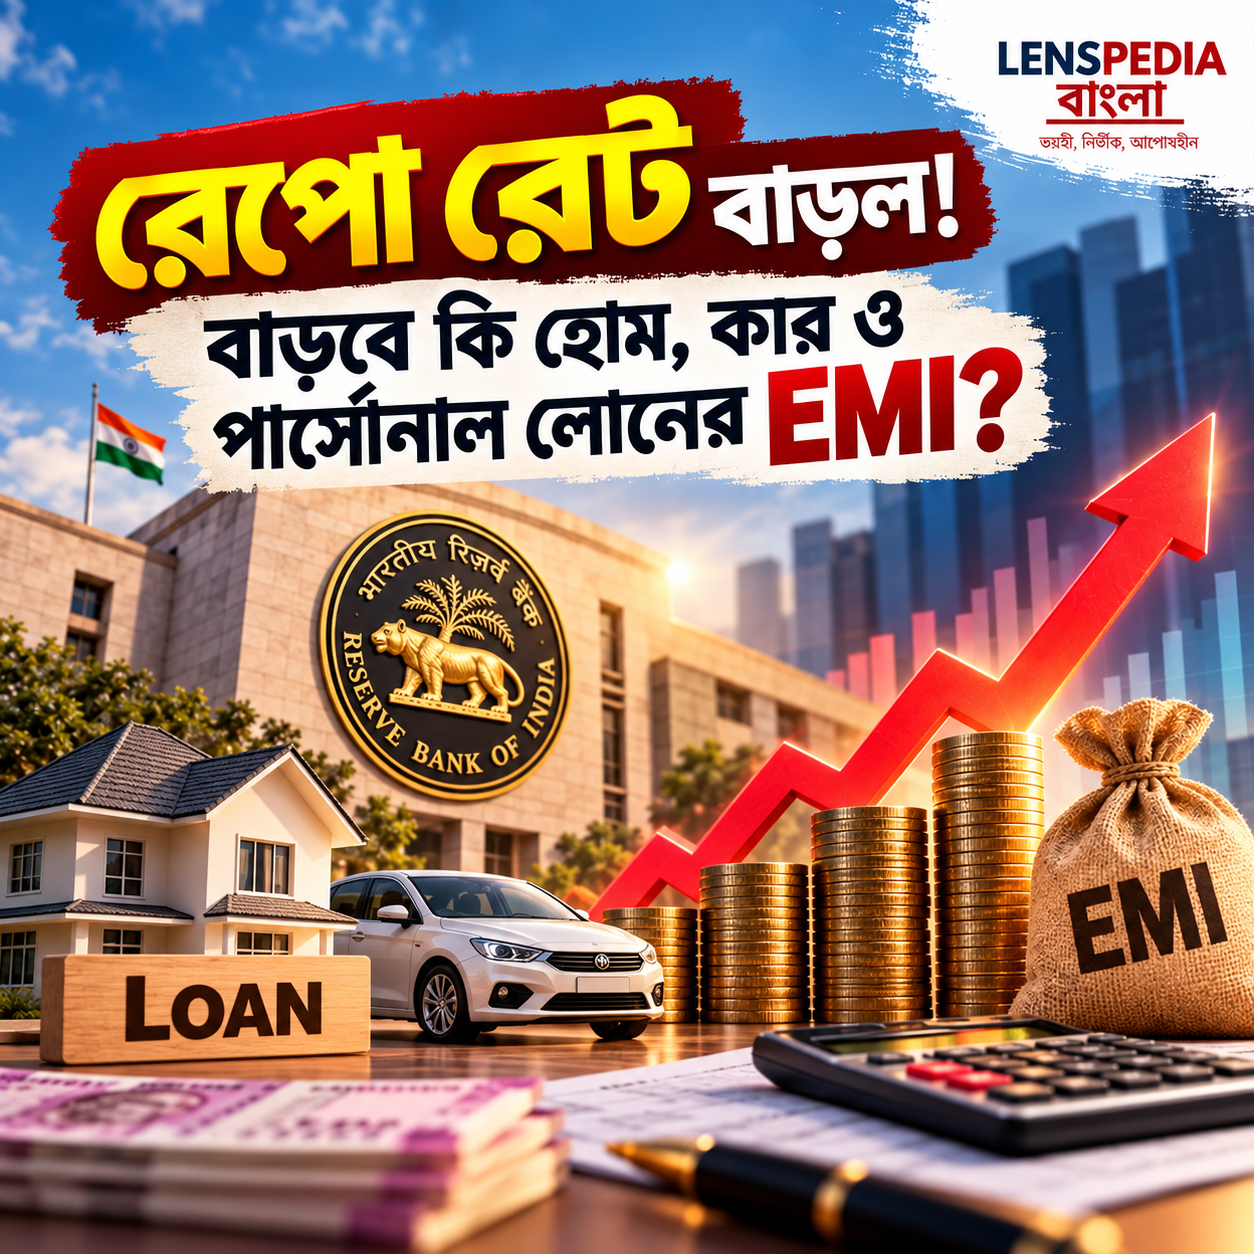
রেপো রেট বৃদ্ধির পর ঋণের সুদের হার বাড়লে ব্যাংকের কাছে সাধারণত দু’টি উপায় থাকতে পারে—মাসিক EMI বাড়ানো অথবা EMI একই রেখে ঋণের repayment tenure বাড়ানো। কোন পদ্ধতি ব্যবহার করা হবে তা ব্যাংক এবং সংশ্লিষ্ট ঋণের নিয়মের উপর নির্ভর করবে।
EMI একই থাকলেও যদি tenure বেড়ে যায়, তাহলে ঋণগ্রহীতাকে দীর্ঘ সময় ধরে সুদ দিতে হতে পারে। ফলে মোট interest outgo বেড়ে যেতে পারে। অন্যদিকে EMI বাড়লে প্রতি মাসের বাজেটের উপর চাপ তৈরি হতে পারে।
এই কারণে ঋণগ্রহীতাদের শুধুমাত্র মাসিক EMI দেখে সিদ্ধান্ত না নিয়ে মোট repayment amount-এর দিকে নজর দেওয়া উচিত।
রেপো রেট বৃদ্ধির ফলে সাধারণ মধ্যবিত্ত পরিবারের মাসিক বাজেটে চাপ তৈরি হওয়ার আশঙ্কা রয়েছে, বিশেষ করে যাঁদের ইতিমধ্যেই একাধিক ফ্লোটিং রেটের ঋণ রয়েছে। হোম লোনের EMI, গাড়ির EMI অথবা পার্সোনাল লোনের repayment একসঙ্গে চললে সুদের হার বৃদ্ধির প্রভাব আরও স্পষ্ট হতে পারে।
ICAI-এর পূর্বাঞ্চলের প্রাক্তন চেয়ারম্যান অনির্বাণ দত্তের মতে, এই সিদ্ধান্তের ফলে সাধারণ মধ্যবিত্তের উপর লোনের বোঝা আরও বাড়তে পারে। তাঁর বক্তব্য অনুযায়ী, হোম লোন এবং কার লোনের খরচ বাড়তে পারে। পুজোর সময় যাঁরা গাড়ি কেনার পরিকল্পনা করছেন, তাঁদের ক্ষেত্রেও এর প্রভাব পড়ার সম্ভাবনা রয়েছে।
রেপো রেট বৃদ্ধির সব প্রভাবই যে ঋণগ্রহীতাদের জন্য নেতিবাচক, তা নয়। সুদের হার বাড়ার পরিবেশে ব্যাংকগুলি আমানত বা deposit-এর সুদের হারও বাড়াতে পারে। বিশেষ করে Fixed Deposit বা FD-তে সুদের হার বাড়লে সঞ্চয়কারীরা উপকৃত হতে পারেন।
প্রবীণ নাগরিকদের মধ্যে যাঁরা FD বা অন্যান্য সুদনির্ভর সঞ্চয় প্রকল্পের উপর নির্ভর করেন, তাঁদের জন্য ব্যাংকের deposit rate বৃদ্ধি ইতিবাচক হতে পারে। তবে প্রতিটি ব্যাংকের FD rate এবং পরিবর্তনের সময় আলাদা হতে পারে। তাই বিনিয়োগের আগে বিভিন্ন ব্যাংকের সুদের হার ও শর্ত তুলনা করে দেখা উচিত।
রেপো রেট সাধারণ মানুষের কাছে সরাসরি কোনও EMI নয়। কিন্তু এটি ব্যাংকিং ব্যবস্থার ঋণের খরচের উপর গুরুত্বপূর্ণ প্রভাব ফেলতে পারে। RBI যখন রেপো রেট বাড়ায়, তখন ব্যাংকগুলির জন্য RBI থেকে অর্থ ধার করার খরচ বাড়ে। সেই প্রভাব ব্যাংকের lending rate-এর মাধ্যমে গ্রাহকদের কাছে পৌঁছাতে পারে।
অন্যদিকে রেপো রেট কমলে ঋণের সুদের হার কমার সম্ভাবনা তৈরি হয় এবং EMI কমতে পারে। ফলে RBI-এর monetary policy decision সাধারণ মানুষের loan planning, housing purchase, vehicle purchase এবং savings decision-এর সঙ্গে পরোক্ষভাবে যুক্ত।
রেপো রেট বাড়ার পরে যাঁদের লোন রয়েছে, তাঁদের প্রথমেই নিজেদের loan-এর ধরন পরীক্ষা করা উচিত। সেটি fixed rate না floating rate, floating হলে কোন benchmark-এর সঙ্গে যুক্ত, interest reset কত সময় অন্তর হয় এবং বর্তমান interest rate কত—এই বিষয়গুলি জানা জরুরি।
যাঁদের EMI বাড়তে পারে, তাঁরা নিজেদের মাসিক বাজেট নতুন করে হিসাব করতে পারেন। প্রয়োজন হলে অতিরিক্ত টাকা দিয়ে আংশিক prepayment করার বিষয়েও ব্যাংকের সঙ্গে আলোচনা করা যেতে পারে। তবে prepayment-এর আগে কোনও charge বা penalty রয়েছে কি না, তা অবশ্যই যাচাই করা দরকার।
নতুন করে লোন নেওয়ার পরিকল্পনা থাকলে বিভিন্ন ব্যাংক ও financial institution-এর সুদের হার, processing fee, prepayment terms এবং অন্যান্য charges তুলনা করে সিদ্ধান্ত নেওয়া ভালো।
যাঁরা নতুন বাড়ি বা গাড়ি কেনার পরিকল্পনা করছেন, তাঁদের ক্ষেত্রে loan affordability নতুন করে হিসাব করা গুরুত্বপূর্ণ। শুধু ব্যাংক কত টাকা loan দেবে সেটি নয়, সেই ঋণের EMI দীর্ঘ সময় ধরে আরামে পরিশোধ করা সম্ভব কি না সেটিই গুরুত্বপূর্ণ।
বিশেষ করে দীর্ঘমেয়াদি হোম লোনে সামান্য সুদের হার পরিবর্তনও মোট repayment amount-এ বড় পার্থক্য তৈরি করতে পারে। তাই ডাউন পেমেন্ট, EMI, loan tenure এবং মোট সুদের খরচ—সবকিছু বিবেচনা করে সিদ্ধান্ত নেওয়া উচিত।
RBI ২৫ বেসিস পয়েন্ট রেপো রেট বাড়িয়ে ৫.৫০ শতাংশ করেছে। ২০২৩ সালের পর এটি প্রথম রেপো রেট বৃদ্ধি। এর ফলে ফ্লোটিং রেটের ঋণগ্রহীতাদের উপর বিশেষ নজর পড়ছে। বিশেষ করে external benchmark-linked loans-এর ক্ষেত্রে প্রভাব তুলনামূলক দ্রুত দেখা যেতে পারে।
হোম লোন, কার লোন এবং পার্সোনাল লোনের ক্ষেত্রে সুদের হার বাড়লে EMI বাড়তে পারে অথবা repayment tenure দীর্ঘ হতে পারে। তবে fixed-rate loan-এর ক্ষেত্রে তাৎক্ষণিক প্রভাব সাধারণত সীমিত। MCLR-linked loan-এর ক্ষেত্রে পরিবর্তন কিছুটা পরে দেখা যেতে পারে।
অন্যদিকে ব্যাংকগুলি deposit এবং FD-এর সুদের হার বাড়ালে সঞ্চয়কারীদের জন্য কিছুটা ইতিবাচক পরিস্থিতি তৈরি হতে পারে। প্রবীণ নাগরিকদের মতো সুদনির্ভর সঞ্চয়কারীরা এর ফলে তুলনামূলকভাবে উপকৃত হতে পারেন।
সব মিলিয়ে RBI-এর রেপো রেট বৃদ্ধির প্রভাব ঋণগ্রহীতা ও সঞ্চয়কারী—দুই পক্ষের উপরই পড়তে পারে, তবে প্রভাবের ধরন আলাদা। যাঁদের ফ্লোটিং রেটের ঋণ রয়েছে, তাঁদের জন্য এখন নিজেদের loan terms, interest rate এবং reset date খতিয়ে দেখা বিশেষ গুরুত্বপূর্ণ। একই সঙ্গে নতুন ঋণ নেওয়ার আগে EMI এবং মোট repayment-এর হিসাব করাও জরুরি।
রেপো রেট বৃদ্ধির ফলে হোম লোন, কার লোন এবং পার্সোনাল লোনের সুদের হার কতটা বাড়বে, তা শেষ পর্যন্ত সংশ্লিষ্ট ব্যাংকের lending rate এবং loan agreement-এর উপর নির্ভর করবে। তাই RBI-এর সিদ্ধান্তের পাশাপাশি নিজের ব্যাংকের নতুন সুদের হার এবং EMI পরিবর্তনের ঘোষণা নজরে রাখাই হবে ঋণগ্রহীতাদের জন্য সবচেয়ে গুরুত্বপূর্ণ পদক্ষেপ।
নোট: এই প্রতিবেদনে দেওয়া তথ্য সাধারণ আর্থিক তথ্য হিসেবে বিবেচ্য। ব্যক্তিগত ঋণ বা বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট ব্যাংক/আর্থিক প্রতিষ্ঠানের শর্ত যাচাই করা উচিত।