দুর্গাপুজোর আগে ঋণগ্রহীতাদের জন্য খারাপ খবর! প্রায় চার বছর পর রেপো রেট বাড়ানোর সিদ্ধান্ত নিল রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া (RBI)। এর ফলে গাড়ি ও বাড়ির ঋণের সুদ বাড়ার আশঙ্কা তৈরি হয়েছে। উৎসবের মরশুমে বাড়তি আর্থিক চাপের মুখে পড়তে পারেন মধ্যবিত্তরা।
দুর্গাপুজোর আগে ঋণগ্রহীতাদের জন্য দুঃসংবাদ! উৎসবের মরশুমে কেনাকাটা, নতুন গাড়ি কেনা কিংবা বাড়ি তৈরির পরিকল্পনা করছেন যাঁরা, তাঁদের বাজেটে বাড়তি চাপ পড়ার আশঙ্কা তৈরি হয়েছে। রেপো রেট বাড়ানোর সিদ্ধান্ত ঘিরে নতুন করে উদ্বেগ তৈরি হয়েছে ঋণগ্রহীতাদের মধ্যে। কারণ, রেপো রেটের পরিবর্তনের প্রভাব পড়তে পারে ব্যাঙ্কের ঋণের সুদ, মাসিক কিস্তি বা EMI এবং সামগ্রিক ঋণ পরিশোধের খরচে।
প্রকাশিত তথ্য অনুযায়ী, রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া (RBI) রেপো রেট ২৫ বেসিস পয়েন্ট বাড়িয়ে ৫.৫০ শতাংশ করেছে বলে দাবি করা হয়েছে। আগে এই হার ছিল ৫.২৫ শতাংশ। তিন দিনব্যাপী মুদ্রানীতি কমিটির বৈঠকের পর এই সিদ্ধান্ত নেওয়া হয়েছে বলে প্রতিবেদনে উল্লেখ রয়েছে। তবে সিদ্ধান্তের তারিখ ও হার সংক্রান্ত তথ্য প্রকাশের আগে আরবিআইয়ের সরকারি ঘোষণা থেকে যাচাই করা জরুরি।
রেপো রেটের পরিবর্তন কেন এত গুরুত্বপূর্ণ? সাধারণ মানুষের বাড়ি, গাড়ি কিংবা ব্যক্তিগত ঋণের উপর এর প্রভাব কী ভাবে পড়তে পারে? মাসিক কিস্তি কি সত্যিই বাড়বে? উৎসবের মরশুমে পরিবারের বাজেট সামলাতে কী কী বিষয়ে সতর্ক থাকা প্রয়োজন? জেনে নেওয়া যাক বিস্তারিত।
রেপো রেট হল সেই সুদের হার, যে হারে দেশের কেন্দ্রীয় ব্যাঙ্ক রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া নির্দিষ্ট ব্যবস্থার মাধ্যমে বাণিজ্যিক ব্যাঙ্কগুলিকে স্বল্পমেয়াদি অর্থ ধার দেয়। দেশের আর্থিক ব্যবস্থায় তারল্য নিয়ন্ত্রণ এবং মুদ্রাস্ফীতি সামলানোর ক্ষেত্রে এই হার গুরুত্বপূর্ণ ভূমিকা পালন করে।
সহজ ভাষায়, রেপো রেটের মাধ্যমে আরবিআই অর্থনীতিতে ঋণ নেওয়া ও অর্থের জোগানের পরিস্থিতিকে প্রভাবিত করতে পারে। মূল্যবৃদ্ধি বেশি হলে কেন্দ্রীয় ব্যাঙ্ক সুদের হার বাড়ানোর সিদ্ধান্ত নিতে পারে, যাতে ঋণ নেওয়ার খরচ বাড়ে এবং অর্থনীতিতে চাহিদার চাপ কিছুটা কমে। আবার অর্থনৈতিক কর্মকাণ্ডে গতি আনার প্রয়োজন হলে পরিস্থিতি অনুযায়ী সুদের হার কমানোর সিদ্ধান্তও নেওয়া হতে পারে।
তবে রেপো রেট বাড়লেই সব ব্যাঙ্কের সব ধরনের ঋণের সুদ একই দিনে একই পরিমাণে বেড়ে যায় না। ব্যাঙ্কের ঋণের ধরন, সুদের হার নির্ধারণের পদ্ধতি, ঋণচুক্তির শর্ত এবং সংশ্লিষ্ট বেঞ্চমার্কের উপর নির্ভর করে প্রকৃত প্রভাব কতটা হবে।
রেপো রেটের পরিবর্তনের পিছনে অন্যতম গুরুত্বপূর্ণ কারণ হল মুদ্রাস্ফীতি নিয়ন্ত্রণ। কোনও দেশে পণ্য ও পরিষেবার দাম দীর্ঘ সময় ধরে বাড়তে থাকলে সাধারণ মানুষের ক্রয়ক্ষমতা কমে যায়। একই পরিমাণ আয়ে আগের তুলনায় কম জিনিস কেনা সম্ভব হয়। খাবার, জ্বালানি, পরিবহণ, বাড়িভাড়া এবং দৈনন্দিন প্রয়োজনীয় জিনিসের দাম বাড়লে পরিবারের বাজেটেও চাপ পড়ে।
এই পরিস্থিতিতে কেন্দ্রীয় ব্যাঙ্ক সুদের হার বাড়িয়ে ঋণ নেওয়ার খরচ বাড়াতে পারে। এর ফলে ব্যক্তি ও ব্যবসায়িক সংস্থাগুলি নতুন ঋণ নেওয়া কিংবা অতিরিক্ত খরচ করার বিষয়ে সতর্ক হতে পারে। অর্থনীতিতে চাহিদার চাপ কমলে সময়ের সঙ্গে মুদ্রাস্ফীতি নিয়ন্ত্রণে আসতে পারে।
তবে সুদের হার বাড়ানোই মুদ্রাস্ফীতি নিয়ন্ত্রণের একমাত্র উপায় নয়। আন্তর্জাতিক বাজারে জ্বালানির দাম, সরবরাহ ব্যবস্থার সমস্যা, খাদ্যপণ্যের উৎপাদন এবং বিশ্ব অর্থনীতির পরিস্থিতিও মূল্যবৃদ্ধিকে প্রভাবিত করে।
প্রতিবেদনে উল্লেখ করা হয়েছে, মধ্যপ্রাচ্যে অস্থির পরিস্থিতির কারণে অপরিশোধিত তেলের দাম বৃদ্ধি এবং পণ্য পরিবহণ নিয়ে অনিশ্চয়তা তৈরি হয়েছে। এই ধরনের পরিস্থিতিতে জ্বালানির দাম বাড়লে পরিবহণ ও উৎপাদনের খরচ বাড়তে পারে। তার প্রভাব পড়তে পারে বিভিন্ন পণ্য ও পরিষেবার দামে। তবে তেলের দাম বৃদ্ধি থেকে দেশে পেট্রোল ও ডিজেলের দাম কতটা বাড়বে, তা নিশ্চিতভাবে বলা যায় না। আন্তর্জাতিক বাজার, মুদ্রার বিনিময় হার, কর এবং দেশীয় মূল্য নির্ধারণের মতো বিষয়ও এতে ভূমিকা পালন করে।
রেপো রেটের পরিবর্তন নিয়ে ঋণগ্রহীতাদের সবচেয়ে বড় উদ্বেগ হল মাসিক কিস্তি বা EMI। যাঁরা বাড়ি কেনার জন্য দীর্ঘমেয়াদি ঋণ নিয়েছেন কিংবা নতুন গাড়ি কেনার পরিকল্পনা করছেন, তাঁরা জানতে চাইছেন, তাঁদের প্রতি মাসের খরচ কতটা বাড়তে পারে।
এর উত্তর নির্ভর করছে ঋণের ধরন এবং সুদের হার কী ভাবে নির্ধারিত হয়েছে তার উপর।
যাঁদের ঋণের সুদের হার পরিবর্তনশীল বা ফ্লোটিং রেটের সঙ্গে যুক্ত, তাঁদের ক্ষেত্রে বেঞ্চমার্কের পরিবর্তনের প্রভাব পড়তে পারে। ব্যাঙ্ক সুদের হার বাড়ালে ঋণগ্রহীতার EMI বাড়তে পারে অথবা ঋণের মেয়াদ বাড়তে পারে। কিছু ক্ষেত্রে ব্যাঙ্কের নীতি ও ঋণচুক্তি অনুযায়ী এই দুইয়ের সমন্বয়ও হতে পারে।
অন্যদিকে, নির্দিষ্ট সময়ের জন্য স্থির সুদের হারে নেওয়া ঋণের ক্ষেত্রে সাধারণত চুক্তির মেয়াদে সুদের হার একই থাকে। তবে ঋণচুক্তির শর্ত অনুযায়ী ব্যতিক্রম থাকতে পারে।
তাই রেপো রেট বাড়ার খবর শুনেই প্রত্যেক ঋণগ্রহীতার EMI বাড়বে, এমন সিদ্ধান্তে পৌঁছনো ঠিক নয়। নিজের ঋণের সুদের হার কোন বেঞ্চমার্কের সঙ্গে যুক্ত, পরবর্তী রিসেটের তারিখ কবে এবং ব্যাঙ্কের নতুন সুদের হার কত, তা জেনে নেওয়া জরুরি।
বাড়ি কেনার জন্য নেওয়া ঋণ সাধারণত দীর্ঘমেয়াদি হয়। অনেকেই ১৫, ২০ কিংবা ২৫ বছরের জন্য হোম লোন নেন। ফলে সুদের হারে সামান্য পরিবর্তন হলেও দীর্ঘ সময়ে ঋণ পরিশোধের মোট খরচে তার প্রভাব পড়তে পারে।
ধরা যাক, কোনও ব্যক্তি দীর্ঘমেয়াদি হোম লোন নিয়েছেন এবং তাঁর ঋণের সুদের হার বেড়েছে। ব্যাঙ্ক যদি EMI বাড়ানোর সিদ্ধান্ত নেয়, তা হলে প্রতি মাসে তাঁকে অতিরিক্ত টাকা দিতে হতে পারে। আবার EMI অপরিবর্তিত রেখে ঋণের মেয়াদ বাড়ানো হলে দীর্ঘ সময় ধরে সুদ দিতে হতে পারে।
বিশেষ করে যাঁদের মাসিক আয়ের বড় অংশ বাড়ির ঋণের কিস্তিতে চলে যায়, তাঁদের জন্য এই পরিবর্তন গুরুত্বপূর্ণ। কারণ, EMI বাড়লে খাবার, শিক্ষা, স্বাস্থ্য, পরিবহণ এবং অন্যান্য প্রয়োজনীয় খরচের জন্য হাতে থাকা টাকা কমে যেতে পারে।
নতুন বাড়ি কেনার পরিকল্পনা করছেন যাঁরা, তাঁদেরও ঋণের সুদের হার ও প্রাথমিক খরচ সম্পর্কে সতর্ক থাকা প্রয়োজন। বাড়ির দামের পাশাপাশি রেজিস্ট্রেশন, স্ট্যাম্প ডিউটি, রক্ষণাবেক্ষণ এবং অন্যান্য খরচ হিসাব করে তবেই মাসিক বাজেট তৈরি করা উচিত।
দুর্গাপুজোকে কেন্দ্র করে অনেক পরিবার নতুন গাড়ি কেনার পরিকল্পনা করে। উৎসবের সময় বিভিন্ন সংস্থা ছাড়, বিশেষ অফার কিংবা সহজ কিস্তিতে গাড়ি কেনার সুযোগ দেয়। কিন্তু গাড়ি কেনার ক্ষেত্রে শুধু প্রাথমিক মূল্য বা ডাউন পেমেন্ট দেখলেই হবে না। ঋণের সুদ এবং সম্পূর্ণ মেয়াদে মোট কত টাকা দিতে হবে, সেটিও হিসাব করা জরুরি।
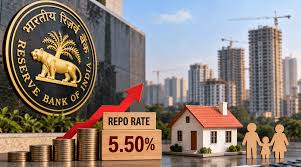
রেপো রেটের পরিবর্তন গাড়ির ঋণের সুদকে প্রভাবিত করতে পারে, যদিও সব গাড়ির ঋণ সরাসরি রেপো রেটের সঙ্গে যুক্ত নয়। ব্যাঙ্কের ঋণনীতি, ঋণগ্রহীতার ক্রেডিট প্রোফাইল এবং ঋণের ধরন অনুযায়ী সুদের হার নির্ধারিত হতে পারে।
নতুন গাড়ি কেনার আগে কয়েকটি ব্যাঙ্ক বা আর্থিক প্রতিষ্ঠানের ঋণের অফার তুলনা করা ভালো। শুধু কম EMI দেখে সিদ্ধান্ত না নিয়ে সুদের হার, ঋণের মেয়াদ, প্রসেসিং ফি এবং আগাম ঋণ পরিশোধের শর্তও খতিয়ে দেখা প্রয়োজন।
ব্যক্তিগত ঋণ বা পার্সোনাল লোন সাধারণত বাড়ি বা গাড়ির ঋণের তুলনায় বেশি সুদের হতে পারে। এই ঋণ অনেক সময় চিকিৎসা, শিক্ষা, বাড়ির সংস্কার কিংবা অন্যান্য জরুরি খরচের জন্য নেওয়া হয়।
রেপো রেট বাড়লে ব্যাঙ্কের অর্থ সংগ্রহের খরচ এবং ঋণদানের নীতিতে পরিবর্তন আসতে পারে। তবে তার অর্থ এই নয় যে প্রত্যেক ব্যক্তিগত ঋণের সুদের হার অবিলম্বে বাড়বে। অনেক ব্যক্তিগত ঋণ নির্দিষ্ট সুদের হারে দেওয়া হয়, যেখানে ঋণ নেওয়ার পর সুদের হার একই থাকতে পারে।
নতুন করে ব্যক্তিগত ঋণ নেওয়ার আগে প্রয়োজনীয়তা যাচাই করা উচিত। বিশেষ করে একাধিক ঋণের EMI চললে নতুন ঋণ নেওয়ার ফলে মাসিক আর্থিক দায় কতটা বাড়বে, তা আগে হিসাব করা জরুরি।
দুর্গাপুজো মানেই নতুন জামাকাপড়, কেনাকাটা, বাইরে খাওয়াদাওয়া, ভ্রমণ এবং পরিবারের সঙ্গে আনন্দের সময়। কিন্তু উৎসবের খরচের সঙ্গে যদি ঋণের কিস্তিও বেড়ে যায়, তা হলে অনেক পরিবারের বাজেটে চাপ পড়তে পারে।
এর পাশাপাশি জ্বালানি, পরিবহণ কিংবা নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়লে পরিবারের মাসিক খরচ আরও বেড়ে যেতে পারে। তবে রেপো রেট বৃদ্ধির ফলে সব পণ্যের দাম সরাসরি বেড়ে যায় না। মূল্যবৃদ্ধির উপর বিভিন্ন দেশীয় ও আন্তর্জাতিক কারণের প্রভাব থাকে।
এই পরিস্থিতিতে উৎসবের কেনাকাটার জন্য আলাদা বাজেট তৈরি করা উপকারী হতে পারে। অপ্রয়োজনীয় ঋণ নেওয়া এড়িয়ে চলা, ক্রেডিট কার্ডের বকেয়া সময়মতো মেটানো এবং জরুরি খরচের জন্য কিছু টাকা সঞ্চিত রাখা পরিবারের আর্থিক চাপ কমাতে সাহায্য করতে পারে।
বিশ্ববাজারে অপরিশোধিত তেলের দাম ভারতের অর্থনীতির জন্য গুরুত্বপূর্ণ। কারণ, দেশের জ্বালানির চাহিদার একটি বড় অংশ আমদানির মাধ্যমে পূরণ করা হয়। আন্তর্জাতিক বাজারে তেলের দাম বাড়লে আমদানি খরচ বাড়তে পারে। একই সঙ্গে টাকার বিনিময় হার এবং অন্যান্য ব্যয়ও চূড়ান্ত খরচকে প্রভাবিত করে।
পেট্রোল ও ডিজেলের দাম বাড়লে পরিবহণ খরচ বৃদ্ধির সম্ভাবনা থাকে। ট্রাক, বাস ও অন্যান্য পরিবহণ ব্যবস্থার খরচ বাড়লে বিভিন্ন পণ্য বাজারে পৌঁছে দেওয়ার খরচও বাড়তে পারে। কিছু ক্ষেত্রে সেই বাড়তি খরচ পণ্যের দামে প্রতিফলিত হতে পারে।
কৃষি ও শিল্পক্ষেত্রেও জ্বালানির খরচ গুরুত্বপূর্ণ। তবে আন্তর্জাতিক বাজারে তেলের দাম বাড়লেই দেশের সব পণ্য ও পরিষেবার দাম একই হারে বাড়বে, এমন নয়। বিভিন্ন ক্ষেত্রের উপর এর প্রভাব আলাদা হতে পারে।
এই কারণেই মুদ্রানীতি নির্ধারণের সময় কেন্দ্রীয় ব্যাঙ্ককে শুধু বর্তমান মূল্যবৃদ্ধি নয়, ভবিষ্যতে মুদ্রাস্ফীতির সম্ভাবনাও বিবেচনা করতে হয়।
রেপো রেট বৃদ্ধির প্রভাব শুধু ঋণগ্রহীতাদের উপর পড়ে না। সঞ্চয়কারীদের ক্ষেত্রেও কিছু পরিবর্তনের সম্ভাবনা থাকে। সুদের হার বাড়ার পরিস্থিতিতে ব্যাঙ্কগুলি স্থায়ী আমানত বা ফিক্সড ডিপোজিটের সুদের হার বাড়ানোর সিদ্ধান্ত নিতে পারে।
তবে সব ব্যাঙ্ক একই সময়ে বা একই পরিমাণে সুদ বাড়ায় না। আমানতের মেয়াদ, ব্যাঙ্কের অর্থের প্রয়োজন এবং বাজারের পরিস্থিতির উপর নির্ভর করে সুদের হার পরিবর্তিত হতে পারে।
যাঁরা অবসরপ্রাপ্ত কিংবা স্থায়ী আমানতের সুদের উপর নির্ভরশীল, তাঁদের জন্য এই পরিবর্তন গুরুত্বপূর্ণ হতে পারে। তবে নতুন আমানত করার আগে বিভিন্ন ব্যাঙ্কের সুদের হার, মেয়াদ এবং আগাম টাকা তোলার শর্ত তুলনা করে নেওয়া উচিত।
সুদের হার বাড়ার সম্ভাবনা তৈরি হলে আতঙ্কিত না হয়ে নিজের আর্থিক পরিস্থিতি পর্যালোচনা করা জরুরি।
প্রথমত, ব্যাঙ্কের কাছ থেকে ঋণের বর্তমান সুদের হার এবং সম্ভাব্য পরিবর্তন সম্পর্কে জেনে নিন। দ্বিতীয়ত, EMI বাড়লে মাসিক বাজেটে কতটা প্রভাব পড়বে, তার হিসাব করুন। তৃতীয়ত, অপ্রয়োজনীয় ঋণ নেওয়া থেকে বিরত থাকুন এবং ক্রেডিট কার্ডের বকেয়া দীর্ঘদিন জমিয়ে রাখবেন না।
যাঁদের একাধিক ঋণ রয়েছে, তাঁরা ঋণগুলির সুদের হার ও শর্ত তুলনা করে আর্থিক পরিকল্পনা করতে পারেন। তবে শুধু EMI কমানোর জন্য ঋণের মেয়াদ বাড়ানোর আগে মোট সুদের খরচ কতটা বাড়বে, সেটিও বিবেচনা করা প্রয়োজন।
রেপো রেটের পরিবর্তন দেশের অর্থনীতিতে গুরুত্বপূর্ণ প্রভাব ফেলতে পারে। এর সঙ্গে যুক্ত রয়েছে ঋণের খরচ, ব্যাঙ্কের সুদের হার, সঞ্চয়ের সম্ভাব্য আয় এবং সাধারণ মানুষের খরচের পরিকল্পনা। দুর্গাপুজোর আগে ঋণগ্রহীতাদের জন্য তাই নিজের ঋণচুক্তি ও মাসিক বাজেট সম্পর্কে সচেতন থাকা জরুরি।
তবে রেপো রেট বাড়লেই প্রত্যেকের EMI সঙ্গে সঙ্গে বেড়ে যাবে, এমন নয়। ঋণের ধরন, সুদের হার নির্ধারণের পদ্ধতি এবং ব্যাঙ্কের সিদ্ধান্তের উপর প্রকৃত প্রভাব নির্ভর করবে। তাই গাড়ি বা বাড়ি কেনার আগে কিংবা নতুন ঋণ নেওয়ার সিদ্ধান্তের সময় শুধু উৎসবের অফার নয়, দীর্ঘমেয়াদি আর্থিক দায়ও হিসাব করে দেখা প্রয়োজন।