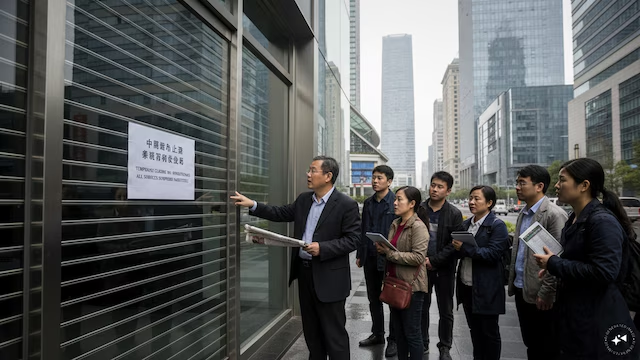
চীনের ছোট ও গ্রামীণ কমার্শিয়াল ব্যাঙ্কগুলির উপর বাড়ছে আর্থিক চাপ। এক বছরে শত শত ব্যাঙ্ক বন্ধ হওয়ার ঘটনায় দেশের ব্যাঙ্কিং ব্যবস্থা নিয়ে তৈরি হয়েছে নতুন উদ্বেগ।
চীনের ব্যাঙ্কিং ব্যবস্থায় ফের বড়সড় পরিবর্তনের ইঙ্গিত। দেশের আর্থিক ব্যবস্থাকে আরও শক্তিশালী করতে ছোট, দুর্বল এবং সমস্যাগ্রস্ত ব্যাঙ্কগুলিকে একীভূত করার পাশাপাশি অচল প্রতিষ্ঠান বন্ধ করার প্রক্রিয়া আরও জোরদার করেছে বেজিং। এরই মধ্যে ২০২৫ সালে চীনে রেকর্ড সংখ্যক ৬৭০টি ঋণদাতা প্রতিষ্ঠান বন্ধ হয়ে গিয়েছে। ফিচ রেটিংসের বিশ্লেষণ অনুযায়ী, এই সংখ্যা দেশের মোট ব্যাঙ্কিং প্রতিষ্ঠানের প্রায় এক-চতুর্থাংশের সমান। ফলে স্বাভাবিকভাবেই প্রশ্ন উঠছে, চীনের ব্যাঙ্কিং ব্যবস্থার ভিত কতটা শক্তিশালী?
বিশ্বের অন্যতম বৃহৎ অর্থনীতির দেশ চীন গত কয়েক বছর ধরেই একাধিক অর্থনৈতিক চ্যালেঞ্জের মুখোমুখি। একদিকে অর্থনৈতিক বৃদ্ধির গতি আগের তুলনায় কমেছে, অন্যদিকে দীর্ঘস্থায়ী আবাসন সংকট, স্থানীয় সরকারের ঋণের বোঝা, দুর্বল চাহিদা এবং বিভিন্ন ক্ষেত্রে ঋণ পরিশোধের সমস্যা আর্থিক ব্যবস্থার উপর চাপ তৈরি করেছে। এর সরাসরি প্রভাব পড়ছে দেশের ছোট এবং স্থানীয় ব্যাঙ্কগুলির উপর।
চীনের ব্যাঙ্কিং ব্যবস্থায় বড় ব্যাঙ্কগুলির পাশাপাশি অসংখ্য ছোট ও গ্রামীণ কমার্শিয়াল ব্যাঙ্ক গুরুত্বপূর্ণ ভূমিকা পালন করে। স্থানীয় ব্যবসা, ছোট ও মাঝারি শিল্প, কৃষি, সাধারণ ঋণগ্রহীতা এবং স্থানীয় অর্থনীতির সঙ্গে যুক্ত বিভিন্ন প্রকল্পে এই ব্যাঙ্কগুলির ঋণ দেওয়ার ভূমিকা গুরুত্বপূর্ণ। কিন্তু একই কারণে স্থানীয় অর্থনীতিতে কোনও ধরনের দুর্বলতা দেখা দিলে এই প্রতিষ্ঠানগুলির উপর তার প্রভাবও তুলনামূলক দ্রুত পড়ে।
ফিচ রেটিংসের তথ্য অনুযায়ী, ২০২৬ সালের প্রথমার্ধে গ্রামীণ ব্যাঙ্কগুলির সম্পদের উপর রিটার্ন বা Return on Assets কমে দাঁড়িয়েছে ০.৪৫ শতাংশে। ২০২১ সালে এই হার ছিল ০.৫৬ শতাংশ। অর্থাৎ কয়েক বছরের ব্যবধানে এই ব্যাঙ্কগুলির সম্পদ থেকে আয় করার সক্ষমতা কমেছে। একই সময়ে অনাদায়ী ঋণের হার বা Non-Performing Loan Ratio বেড়ে হয়েছে ২.৮ শতাংশ। এই পরিসংখ্যানই ছোট ও গ্রামীণ ব্যাঙ্কগুলির উপর তৈরি হওয়া চাপের একটি গুরুত্বপূর্ণ ছবি তুলে ধরে।
কেন এত চাপ ছোট ব্যাঙ্কগুলির উপর?
চীনের ছোট ও গ্রামীণ ব্যাঙ্কগুলির ব্যবসার বড় অংশই স্থানীয় অর্থনীতিকে কেন্দ্র করে। বড় রাষ্ট্রায়ত্ত বা জাতীয় পর্যায়ের ব্যাঙ্কগুলির মতো তাদের ঋণের পরিধি এতটা বিস্তৃত নয়। স্থানীয় ব্যবসা, ছোট সংস্থা, কৃষি, সম্পত্তি খাত এবং স্থানীয় সরকারের সঙ্গে যুক্ত বিভিন্ন প্রকল্পে ঋণ দেওয়ার কারণে নির্দিষ্ট অঞ্চলের অর্থনৈতিক পরিস্থিতির সঙ্গে তাদের আর্থিক স্বাস্থ্য সরাসরি সম্পর্কিত।
কোনও অঞ্চলে ব্যবসা কমে গেলে, সম্পত্তির দাম ও লেনদেন দুর্বল হলে অথবা স্থানীয় সরকারের আর্থিক সমস্যা বাড়লে সেই এলাকার ঋণগ্রহীতাদের উপর চাপ তৈরি হয়। ঋণের কিস্তি সময়মতো পরিশোধ করতে না পারলে ব্যাঙ্কের অনাদায়ী ঋণ বাড়ে। অনাদায়ী ঋণ বাড়লে ব্যাঙ্কের আয় কমে এবং ভবিষ্যৎ ক্ষতি সামলানোর জন্য অতিরিক্ত মূলধনের প্রয়োজন হয়।
চীনের আবাসন খাতের সংকট এই সমস্যাকে আরও জটিল করেছে। দীর্ঘ সময় ধরে সম্পত্তি খাত চীনের অর্থনীতির অন্যতম গুরুত্বপূর্ণ চালিকাশক্তি ছিল। কিন্তু আবাসন খাতে মন্দা দেখা দেওয়ার পর ডেভেলপার, নির্মাণ সংস্থা, সম্পত্তি-নির্ভর ব্যবসা এবং সংশ্লিষ্ট ঋণগ্রহীতাদের আর্থিক অবস্থায় চাপ তৈরি হয়েছে। এই পরিস্থিতিতে সম্পত্তি খাতে দেওয়া ঋণের গুণমান নিয়ে উদ্বেগ বেড়েছে।
এর পাশাপাশি স্থানীয় সরকারগুলির ঋণের বোঝাও চীনের আর্থিক ব্যবস্থার জন্য একটি বড় চ্যালেঞ্জ। স্থানীয় প্রশাসনগুলি দীর্ঘদিন ধরে পরিকাঠামো উন্নয়ন, নির্মাণ এবং অন্যান্য প্রকল্পের জন্য বিভিন্ন ধরনের ঋণ ও আর্থিক ব্যবস্থার উপর নির্ভর করেছে। অর্থনৈতিক প্রবৃদ্ধি কমে গেলে রাজস্ব সংগ্রহেও চাপ তৈরি হয়। তখন পুরনো ঋণ পরিশোধ করা এবং নতুন অর্থ সংগ্রহ—দুই ক্ষেত্রেই সমস্যা দেখা দিতে পারে।
ছোট ব্যাঙ্কগুলির ক্ষেত্রে এই ঝুঁকি আরও বেশি। কারণ স্থানীয় অর্থনীতির সঙ্গে তাদের সম্পর্ক অত্যন্ত ঘনিষ্ঠ। ফলে স্থানীয় ঋণগ্রহীতাদের আর্থিক দুর্বলতা সরাসরি ব্যাঙ্কের ব্যালান্স শিটে প্রতিফলিত হতে পারে।
৬৭০ ব্যাঙ্ক বন্ধের অর্থ কী?
২০২৫ সালে ৬৭০টি ঋণদাতা প্রতিষ্ঠান বন্ধ হয়ে যাওয়ার খবর চীনের ব্যাঙ্কিং খাতের পরিবর্তনের মাত্রা বোঝায়। তবে এর অর্থ এই নয় যে ৬৭০টি বড় ব্যাঙ্ক একসঙ্গে দেউলিয়া হয়ে গিয়েছে। এর মধ্যে ছোট, স্থানীয় এবং বিভিন্ন ধরনের ঋণদাতা প্রতিষ্ঠান রয়েছে। বেজিংয়ের লক্ষ্য মূলত দুর্বল প্রতিষ্ঠানগুলিকে শনাক্ত করে তাদের একীভূত করা, পুনর্গঠন করা অথবা প্রয়োজন হলে বাজার থেকে সরিয়ে দেওয়া।
চীনা কর্তৃপক্ষের কাছে ব্যাঙ্কের সংখ্যা কমানো নিজে কোনও লক্ষ্য নয়। বরং আর্থিক ব্যবস্থাকে আরও নিয়ন্ত্রিত এবং স্থিতিশীল করাই বড় উদ্দেশ্য। অনেক ছোট ব্যাঙ্কের ক্ষেত্রে ব্যবস্থাপনা, মূলধন, ঝুঁকি নিয়ন্ত্রণ এবং কর্পোরেট গভর্ন্যান্সের মতো বিষয় নিয়ে দীর্ঘদিন ধরেই প্রশ্ন রয়েছে।
ছোট ব্যাঙ্কগুলিকে বড় প্রতিষ্ঠানের সঙ্গে একীভূত করা হলে তাদের মূলধনের ভিত্তি শক্তিশালী হতে পারে। একই সঙ্গে ঝুঁকি ব্যবস্থাপনা, নজরদারি এবং নিয়ন্ত্রক কাঠামো আরও উন্নত করা সম্ভব। বড় প্রতিষ্ঠানের ব্যবস্থাপনা এবং আর্থিক সক্ষমতা দুর্বল ব্যাঙ্কগুলিকে সাময়িক ধাক্কা সামলাতে সাহায্য করতে পারে।
কেন একীভূতকরণের পথে বেজিং?
চীনের আর্থিক কর্তৃপক্ষের কাছে ব্যাঙ্ক একীভূতকরণের অন্যতম সুবিধা হল নজরদারি সহজ হওয়া। হাজার হাজার ছোট প্রতিষ্ঠানের উপর আলাদাভাবে নজরদারি করা তুলনামূলক কঠিন। ছোট প্রতিষ্ঠানগুলির মধ্যে কোথাও ঝুঁকি জমা হলে তা সময়মতো চিহ্নিত করা সবসময় সম্ভব নাও হতে পারে।
একীভূতকরণের ফলে প্রতিষ্ঠানগুলির আকার বাড়ে এবং তাদের আর্থিক ভিত্তি শক্তিশালী করার সুযোগ তৈরি হয়। একই সঙ্গে ঝুঁকি নিয়ন্ত্রণের জন্য প্রয়োজনীয় প্রযুক্তি, কর্মী এবং ব্যবস্থাপনা কাঠামো তৈরি করাও সহজ হয়।
আরেকটি গুরুত্বপূর্ণ বিষয় হল আন্তঃব্যাঙ্ক ব্যবস্থায় ঝুঁকি। ছোট ব্যাঙ্কগুলি যদি একে অপরের সঙ্গে অতিরিক্তভাবে যুক্ত থাকে, তবে একটি প্রতিষ্ঠানের সমস্যা অন্য প্রতিষ্ঠানে ছড়িয়ে পড়ার আশঙ্কা তৈরি হয়। তবে ফিচের বিশ্লেষণ অনুযায়ী, চীনের ছোট ব্যাঙ্কগুলির সমস্যা থেকে গোটা আর্থিক ব্যবস্থায় বড় ধরনের সংক্রমণের ঝুঁকি আপাতত তুলনামূলকভাবে সীমিত।
এর অন্যতম কারণ হল এই ব্যাঙ্কগুলির অধিকাংশই স্থানীয় বাজারের মধ্যে সীমাবদ্ধ। জাতীয় স্তরের বড় ব্যাঙ্কগুলির মতো তাদের আন্তঃব্যাঙ্ক নির্ভরতা তুলনামূলক কম। ফলে কোনও একটি ছোট ব্যাঙ্ক সমস্যায় পড়লে তার প্রভাব সরাসরি গোটা দেশের আর্থিক ব্যবস্থায় ছড়িয়ে পড়ার সম্ভাবনা কম।
তবে ঝুঁকি একেবারে নেই, এমনটাও বলা যায় না। একাধিক ছোট ব্যাঙ্ক একই সময়ে সমস্যায় পড়লে পরিস্থিতি জটিল হতে পারে। বিশেষ করে যদি কোনও নির্দিষ্ট অঞ্চলের অর্থনীতি দীর্ঘ সময় ধরে দুর্বল থাকে এবং একই ধরনের ঋণখেলাপি সমস্যা একাধিক প্রতিষ্ঠানে দেখা দেয়, তাহলে স্থানীয় আর্থিক স্থিতিশীলতার উপর চাপ তৈরি হতে পারে।
অনাদায়ী ঋণ কেন বড় চিন্তার কারণ?
ব্যাঙ্কিং ব্যবসার মূল ভিত্তি হল ঋণ দেওয়া এবং সেই ঋণ থেকে সুদ ও অন্যান্য আয় করা। কোনও ঋণগ্রহীতা সময়মতো ঋণ পরিশোধ করতে না পারলে সেটি অনাদায়ী ঋণে পরিণত হয়। অনাদায়ী ঋণ যত বাড়ে, ব্যাঙ্কের লাভের উপর তত বেশি চাপ পড়ে।
চীনের গ্রামীণ ব্যাঙ্কগুলির ক্ষেত্রে ২.৮ শতাংশ অনাদায়ী ঋণের হার বিশেষভাবে নজর কাড়ছে। কারণ ছোট ব্যাঙ্কগুলির মূলধনের ভিত্তি বড় প্রতিষ্ঠানের তুলনায় তুলনামূলকভাবে দুর্বল হতে পারে। ফলে একই পরিমাণ ঋণখেলাপি তাদের ব্যালান্স শিটে বেশি প্রভাব ফেলতে পারে।
অন্যদিকে, সম্পদের উপর রিটার্ন কমে যাওয়া দেখাচ্ছে যে এই প্রতিষ্ঠানগুলির লাভজনকতাও চাপের মধ্যে রয়েছে। ২০২১ সালে যেখানে গ্রামীণ ব্যাঙ্কগুলির Return on Assets ছিল ০.৫৬ শতাংশ, ২০২৬ সালের প্রথমার্ধে তা নেমে হয়েছে ০.৪৫ শতাংশ।
লাভ কমে গেলে ব্যাঙ্কের পক্ষে নতুন মূলধন তৈরি করা কঠিন হয়। আবার মূলধন কম থাকলে নতুন ঋণ দেওয়ার ক্ষমতাও সীমিত হতে পারে। এর ফলে স্থানীয় ব্যবসাগুলির জন্য অর্থের জোগান কমে যাওয়ার আশঙ্কা তৈরি হয়। অর্থাৎ ব্যাঙ্কিং খাতের দুর্বলতা আবার বাস্তব অর্থনীতির উপরও প্রভাব ফেলতে পারে।
চীনের আবাসন সংকটের প্রভাব
চীনের বর্তমান আর্থিক চ্যালেঞ্জের সঙ্গে আবাসন খাতের সমস্যার সম্পর্ক অত্যন্ত গুরুত্বপূর্ণ। বহু বছর ধরে রিয়েল এস্টেট খাত চীনের অর্থনীতিতে গুরুত্বপূর্ণ ভূমিকা পালন করেছে। আবাসন নির্মাণ, জমি বিক্রি, নির্মাণসামগ্রী, শ্রম এবং সংশ্লিষ্ট পরিষেবা—সব মিলিয়ে এই খাতের প্রভাব ছিল বিস্তৃত।
কিন্তু আবাসন বাজারে দীর্ঘস্থায়ী দুর্বলতা দেখা দেওয়ার পর বহু সংস্থা আর্থিক চাপে পড়ে। সম্পত্তি বিক্রি কমে গেলে ডেভেলপারদের নগদ প্রবাহে সমস্যা হয়। এর প্রভাব পড়ে তাদের ঋণ পরিশোধের ক্ষমতার উপরও।
ছোট ও স্থানীয় ব্যাঙ্কগুলি যদি এই ধরনের সংস্থা বা সম্পত্তি-নির্ভর প্রকল্পে উল্লেখযোগ্য ঋণ দিয়ে থাকে, তাহলে সম্পত্তি খাতের সংকট তাদের জন্যও ঝুঁকি তৈরি করে। ঋণ পুনরুদ্ধার কঠিন হলে অনাদায়ী ঋণ বাড়তে পারে।
স্থানীয় সরকারের ঋণের চাপ
চীনের স্থানীয় সরকারের আর্থিক চাপও ব্যাঙ্কিং খাতের জন্য একটি গুরুত্বপূর্ণ বিষয়। স্থানীয় সরকারগুলির রাজস্বের একটি অংশ দীর্ঘদিন ধরে সম্পত্তি বাজারের সঙ্গে যুক্ত ছিল। আবাসন বাজার দুর্বল হওয়ার ফলে জমি বিক্রি থেকে আয় কমে যাওয়ার মতো সমস্যা তৈরি হয়েছে।
অন্যদিকে পরিকাঠামো ও স্থানীয় উন্নয়ন প্রকল্পে নেওয়া ঋণের বোঝা অনেক ক্ষেত্রে রয়ে গিয়েছে। ফলে আয় কমলেও ঋণের দায় বহন করতে হচ্ছে। এই পরিস্থিতিতে স্থানীয় সরকারের সঙ্গে যুক্ত প্রকল্পে ঋণ দেওয়া ব্যাঙ্কগুলির ঝুঁকি বাড়তে পারে।
বেজিংয়ের সামনে তাই শুধু ব্যাঙ্কের সংখ্যা কমানো নয়, বৃহত্তর আর্থিক ব্যবস্থার ঝুঁকি নিয়ন্ত্রণ করাও গুরুত্বপূর্ণ হয়ে উঠেছে।
শুধু ব্যাঙ্ক বন্ধ করলেই কি সমস্যার সমাধান?
ফিচের বিশ্লেষণের গুরুত্বপূর্ণ দিক হল—ব্যাঙ্কের সংখ্যা কমানোকে দীর্ঘমেয়াদি সমস্যার সম্পূর্ণ সমাধান হিসেবে দেখা যাচ্ছে না। দুর্বল ব্যাঙ্ককে বড় প্রতিষ্ঠানের সঙ্গে একীভূত করলে ব্যবস্থাপনা ও মূলধনের দিক থেকে কিছু সুবিধা পাওয়া যেতে পারে। কিন্তু যে কারণে ব্যাঙ্কটি দুর্বল হয়েছিল, সেই কাঠামোগত সমস্যাগুলি রাতারাতি দূর হয় না।
যদি স্থানীয় অর্থনীতি দুর্বল থাকে, ঋণগ্রহীতাদের আর্থিক পরিস্থিতি খারাপ থাকে এবং সম্পত্তি বাজারে মন্দা অব্যাহত থাকে, তাহলে একীভূত হওয়া ব্যাঙ্কের উপরও চাপ থাকতে পারে।
অর্থাৎ একটি দুর্বল ব্যাঙ্ককে একটি বড় প্রতিষ্ঠানের সঙ্গে যুক্ত করলেই ঝুঁকি অদৃশ্য হয়ে যায় না। বরং সেই ঝুঁকি বড় প্রতিষ্ঠানের ব্যালান্স শিটে স্থানান্তরিত হতে পারে। তাই একীভূতকরণের পাশাপাশি ঋণের গুণমান উন্নত করা, ঝুঁকি নিয়ন্ত্রণ শক্তিশালী করা এবং স্থানীয় অর্থনীতিকে পুনরুজ্জীবিত করা জরুরি।
চীনের অর্থনীতির জন্য এর অর্থ কী?
চীনের ব্যাঙ্কিং খাতের পুনর্গঠন দেশের বৃহত্তর অর্থনৈতিক নীতির সঙ্গেও যুক্ত। অর্থনৈতিক প্রবৃদ্ধি কমলে সাধারণত ঋণের চাহিদা, ব্যবসায়িক আয় এবং বিনিয়োগের উপর প্রভাব পড়ে। আবার দুর্বল অর্থনীতি ঋণগ্রহীতাদের ঋণ পরিশোধের ক্ষমতাও কমিয়ে দেয়।
ফলে ব্যাঙ্কিং খাত ও বাস্তব অর্থনীতির মধ্যে একটি পারস্পরিক সম্পর্ক তৈরি হয়। ব্যাঙ্ক দুর্বল হলে ঋণ দেওয়ার ক্ষমতা কমতে পারে। আবার ঋণপ্রবাহ কমলে ব্যবসা ও বিনিয়োগে চাপ পড়তে পারে। এতে অর্থনৈতিক প্রবৃদ্ধি আরও দুর্বল হওয়ার আশঙ্কা থাকে।
এই কারণেই বেজিংয়ের কাছে ব্যাঙ্কিং ব্যবস্থার স্থিতিশীলতা গুরুত্বপূর্ণ। ছোট ব্যাঙ্কগুলিকে একীভূত করা এবং দুর্বল প্রতিষ্ঠানগুলিকে পুনর্গঠন করা বৃহত্তর আর্থিক ঝুঁকি নিয়ন্ত্রণের একটি অংশ হিসেবে দেখা হচ্ছে।
তবে সামনে সবচেয়ে বড় পরীক্ষা হবে—এই পুনর্গঠন কতটা কার্যকরভাবে বাস্তবায়িত হয়। শুধু প্রতিষ্ঠানের সংখ্যা কমানো নয়, ব্যাঙ্কগুলির সম্পদের গুণমান, ঋণের ঝুঁকি, মূলধন এবং পরিচালন ব্যবস্থার উন্নতি কতটা করা যায়, সেটিই হবে আসল বিষয়।
সব মিলিয়ে, চীনের ব্যাঙ্কিং খাতে ৬৭০টি ঋণদাতা প্রতিষ্ঠানের বন্ধ হয়ে যাওয়া একটি বড় পরিবর্তনের ইঙ্গিত দিচ্ছে। এটি একদিকে বেজিংয়ের আর্থিক ব্যবস্থা পরিষ্কার ও শক্তিশালী করার প্রচেষ্টাকে তুলে ধরে, অন্যদিকে দেশের ছোট ও গ্রামীণ ব্যাঙ্কগুলির উপর জমে থাকা চাপের কথাও সামনে আনে।
বর্তমানে ছোট ব্যাঙ্কগুলির সমস্যা থেকে গোটা চীনা আর্থিক ব্যবস্থায় বড় ধরনের সংক্রমণের ঝুঁকি তুলনামূলকভাবে কম হলেও আবাসন খাতের দীর্ঘস্থায়ী দুর্বলতা, স্থানীয় সরকারের ঋণ এবং অনাদায়ী ঋণ—এই তিনটি বিষয় আগামী দিনে নজরে রাখতে হবে।
চীনের ব্যাঙ্কিং ব্যবস্থার ভবিষ্যৎ তাই শুধু কতগুলি ব্যাঙ্ক বন্ধ হল বা কতগুলি প্রতিষ্ঠান একীভূত হল, তার উপর নির্ভর করবে না। বরং দুর্বল ঋণ কতটা নিয়ন্ত্রণ করা যাচ্ছে, ব্যাঙ্কগুলির মূলধন কতটা শক্তিশালী করা যাচ্ছে এবং স্থানীয় অর্থনীতির পুনরুদ্ধার কতটা সম্ভব হচ্ছে—তার উপরই নির্ভর করবে এই সংস্কারের সাফল্য।
বেজিং যদি একীভূতকরণের পাশাপাশি ব্যাঙ্কগুলির কাঠামোগত দুর্বলতা দূর করতে পারে, তাহলে এই প্রক্রিয়া দীর্ঘমেয়াদে চীনের আর্থিক ব্যবস্থাকে আরও স্থিতিশীল করতে পারে। কিন্তু যদি সমস্যার মূল কারণ—দুর্বল ঋণ, আবাসন সংকট, স্থানীয় সরকারের ঋণ এবং কমতে থাকা লাভজনকতা—অমীমাংসিত থেকে যায়, তাহলে শুধু ব্যাঙ্কের সংখ্যা কমিয়ে ঝুঁকি পুরোপুরি দূর করা সম্ভব হবে না।
এই কারণেই চীনের ব্যাঙ্কিং খাতে ২০২৫ সালের ৬৭০টি প্রতিষ্ঠান বন্ধ হওয়ার ঘটনা শুধু একটি পরিসংখ্যান নয়। এটি বিশ্বের দ্বিতীয় বৃহত্তম অর্থনীতির আর্থিক ব্যবস্থায় চলতে থাকা বড় ধরনের পুনর্গঠন এবং ঝুঁকি নিয়ন্ত্রণের প্রচেষ্টার একটি গুরুত্বপূর্ণ সংকেত।