জুনে শেষ হওয়া ত্রৈমাসিকে ভারতের বৈদেশিক ঋণ উল্লেখযোগ্যভাবে বেড়েছে রিজার্ভ ব্যাঙ্কের প্রকাশিত হিসাবে উঠে এসেছে ঋণের এই বৃদ্ধির চিত্র আগের ত্রৈমাসিকের তুলনায় ঋণ কতটা বেড়েছে এবং কোন খাতে বৃদ্ধি হয়েছে তা নিয়ে নজর রয়েছে দেশের বৈদেশিক ঋণের অবস্থান সম্পর্কে কী তথ্য জানাল আরবিআই জেনে নিন বিস্তারিত
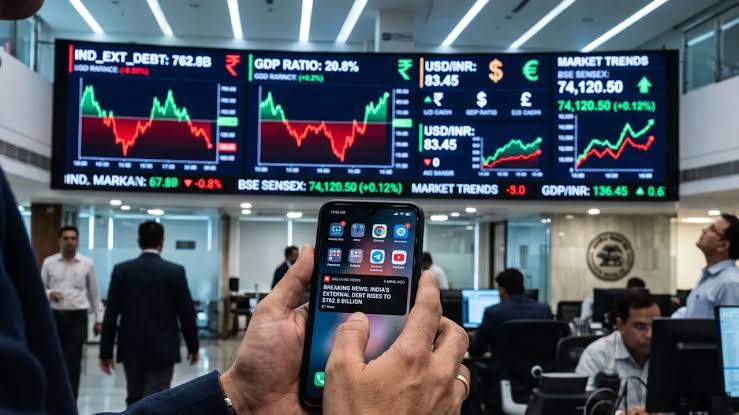
ভারতের বৈদেশিক ঋণের পরিমাণ আরও বাড়ল। রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়ার প্রকাশিত তথ্য অনুযায়ী, ২০২৬ সালের জুনের শেষে দেশের মোট বৈদেশিক ঋণ দাঁড়িয়েছে ৭৭৮.২ বিলিয়ন মার্কিন ডলারে। মার্চের শেষে এই অঙ্ক ছিল ৭৬২.৮ বিলিয়ন ডলার। অর্থাৎ তিন মাসে ঋণ বেড়েছে ১৫.৪ বিলিয়ন ডলার বা প্রায় ২ শতাংশ। ৩০ সেপ্টেম্বর এই পরিসংখ্যান প্রকাশ করেছে আরবিআই। এই হিসাব এপ্রিল থেকে জুন ত্রৈমাসিকের শেষে বকেয়া ঋণের অবস্থান তুলে ধরেছে। ফলে মোট ৭৭৮.২ বিলিয়ন ডলারকে ওই তিন মাসে নেওয়া নতুন ঋণ হিসেবে দেখা যাবে না। এটি নির্দিষ্ট তারিখে দেশের মোট বৈদেশিক ঋণের পরিমাণ। নতুন ঋণ, পুরনো ঋণ পরিশোধ এবং মুদ্রার মূল্য পরিবর্তন সব মিলিয়ে বকেয়া ঋণের অঙ্ক বদলাতে পারে।
ঋণের মোট অঙ্ক বৃদ্ধির পাশাপাশি অন্য একটি গুরুত্বপূর্ণ তথ্যও সামনে এসেছে। জুনের শেষে বৈদেশিক ঋণ ও জিডিপির অনুপাত হয়েছে ২০.৮ শতাংশ। মার্চের শেষে সংশোধিত হিসাবে তা ছিল ২০.৯ শতাংশ। অর্থাৎ ঋণের পরিমাণ বাড়লেও অর্থনীতির আকারের তুলনায় এই অনুপাত সামান্য কমেছে। ঋণের অঙ্ক এবং ঋণ-জিডিপি অনুপাত অর্থনীতির দু’টি আলাদা দিক বোঝায়। প্রথমটি জানায় মোট কত ঋণ বকেয়া রয়েছে। দ্বিতীয়টি সেই ঋণকে অর্থনীতির আকারের সঙ্গে তুলনা করে। তাই শুধু মোট ঋণ বেড়েছে দেখেই পরিশোধের সক্ষমতা সম্পর্কে চূড়ান্ত সিদ্ধান্তে পৌঁছনো যায় না। একইভাবে অনুপাত সামান্য কমেছে বলেও অন্য সূচকগুলিকে উপেক্ষা করা যায় না। জুনের শেষে ভারতের দীর্ঘমেয়াদি বৈদেশিক ঋণ হয়েছে ৬২৪.৭ বিলিয়ন ডলার। মার্চের তুলনায় তা বেড়েছে ১১.২ বিলিয়ন ডলার। এখানে দীর্ঘমেয়াদি বলতে ঋণ নেওয়ার সময় নির্ধারিত মেয়াদ এক বছরের বেশি বোঝানো হয়েছে। অন্যদিকে মোট ঋণে স্বল্পমেয়াদি ঋণের অংশ মার্চের ১৯.৬ শতাংশ থেকে জুনে ১৯.৭ শতাংশ হয়েছে। ঋণের মেয়াদ অর্থনৈতিক বিশ্লেষণে গুরুত্বপূর্ণ। দীর্ঘ সময় ধরে পরিশোধের সুযোগ থাকলে অর্থের ব্যবস্থা করার জন্য বেশি সময় পাওয়া যায়। স্বল্পমেয়াদি দায়ের ক্ষেত্রে তুলনামূলক দ্রুত পরিশোধ বা নতুন অর্থায়নের প্রয়োজন হতে পারে। তবে ঋণ নেওয়ার সময়ের মেয়াদ এবং বর্তমানে পরিশোধের জন্য অবশিষ্ট সময় এক বিষয় নয়। আগে নেওয়া দীর্ঘমেয়াদি ঋণেরও কিস্তি কাছাকাছি সময়ে বকেয়া হতে পারে। আরবিআইয়ের হিসাবে জুনের শেষে সরকারি বৈদেশিক ঋণ হয়েছে ১৭৪.৩ বিলিয়ন ডলার এবং অ-সরকারি খাতের ঋণ হয়েছে ৬০৩.৯ বিলিয়ন ডলার। মার্চের তুলনায় উভয় খাতেই বৃদ্ধি হয়েছে। সরকারি ঋণ বেড়েছে প্রায় ৬.৮ বিলিয়ন ডলার এবং অ-সরকারি ঋণ প্রায় ৮.৬ বিলিয়ন ডলার। জুনের পরিসংখ্যান প্রাথমিক; পরবর্তী প্রকাশনায় তা সংশোধিত হতে পারে।
এই বিভাজন থেকে বোঝা যায়, দেশের বৈদেশিক ঋণের হিসাব বুঝতে বিভিন্ন ঋণগ্রহীতার অবস্থান আলাদা করে দেখা প্রয়োজন। সরকারের ঋণ, ব্যাঙ্কের দায় এবং সংস্থার ঋণের ব্যবহার ও পরিশোধের ব্যবস্থা ভিন্ন হতে পারে। কোনও সংস্থার বিদেশি ঋণ তার নিজস্ব ব্যবসা ও আর্থিক সক্ষমতার সঙ্গে সম্পর্কিত। তাই মোট অঙ্কের পাশাপাশি ঋণ কার কাছে রয়েছে, সেই তথ্যও গুরুত্বপূর্ণ। জুনের শেষে মোট বৈদেশিক ঋণের ৫৪.৮ শতাংশ ছিল মার্কিন ডলারে। ভারতীয় টাকায় নির্ধারিত ঋণের অংশ ছিল ২৯.৮ শতাংশ। ঋণের ধরন অনুযায়ী সাধারণ ঋণ বা ‘লোন’-এর অংশ সবচেয়ে বেশি, ৩৪.৩ শতাংশ। এর পরে ছিল মুদ্রা ও আমানত, বাণিজ্য ঋণ ও অগ্রিম এবং ঋণপত্র। বিদেশি মুদ্রায় দায় থাকলে বিনিময় হার ঋণগ্রহীতার খরচে প্রভাব ফেলতে পারে। উদাহরণ হিসেবে, কোনও সংস্থার আয় ভারতীয় টাকায় হলেও ঋণ ডলারে পরিশোধ করতে হলে ডলারের দাম বাড়ার কারণে একই পরিমাণ ডলার সংগ্রহে বেশি টাকা প্রয়োজন হতে পারে। তবে প্রকৃত প্রভাব নির্ভর করে সংস্থার বিদেশি মুদ্রায় আয়, ঋণের শর্ত এবং বিনিময় হারের ঝুঁকি সামলানোর ব্যবস্থার উপর। মূল মেয়াদের ভিত্তিতে স্বল্পমেয়াদি ঋণ ও বৈদেশিক মুদ্রার রিজার্ভের অনুপাত মার্চের ২১.৬ শতাংশ থেকে জুনে ২৩ শতাংশ হয়েছে। অন্যদিকে আসল ও সুদ পরিশোধের সঙ্গে চলতি বৈদেশিক প্রাপ্তির অনুপাত, অর্থাৎ ঋণ পরিষেবা অনুপাত, ৫.৬ শতাংশে অপরিবর্তিত রয়েছে।
এই সূচকগুলি ঋণের মোট অঙ্কের বাইরে পরিশোধের চাপ বুঝতে সাহায্য করে। কত ঋণ রয়েছে, তার সঙ্গে কখন তা পরিশোধ করতে হবে এবং কীভাবে প্রয়োজনীয় অর্থ পাওয়া যাবে এই প্রশ্নগুলিও বিবেচ্য। একটি সূচকের পরিবর্তনকে আলাদা করে দেখে পুরো অর্থনীতির অবস্থা নির্ধারণ করা তাই যথেষ্ট নয়। বৈদেশিক ঋণ বৃদ্ধির খবর থেকে সরাসরি ব্যক্তিগত ঋণের সুদ, কর বা নিত্যপণ্যের দাম বাড়বে বলে সিদ্ধান্ত নেওয়া যায় না। এসব ক্ষেত্রে একাধিক অর্থনৈতিক ও নীতিগত বিষয় কাজ করে। তবে দেশের বৈদেশিক অর্থায়ন, মুদ্রার বিনিময় হার এবং ঋণ পরিশোধের সক্ষমতা বোঝার জন্য এই পরিসংখ্যান প্রাসঙ্গিক। জুন ত্রৈমাসিকের হিসাবে মোট ঋণ বৃদ্ধি জিডিপির তুলনায় অনুপাতের সামান্য হ্রাস এবং স্বল্পমেয়াদি দায়ের কিছু সূচকে বৃদ্ধি এই তিনটি দিক একসঙ্গে দেখা প্রয়োজন। পরবর্তী ত্রৈমাসিকের তথ্য প্রকাশ হলে বোঝা যাবে এই পরিবর্তনগুলি কোন দিকে এগোচ্ছে।
বৈদেশিক ঋণের পরিস্থিতি বুঝতে মোট ঋণের পরিমাণের পাশাপাশি পরিশোধের সময়সীমা, সুদের দায় এবং প্রয়োজনীয় অর্থের জোগানও বিবেচনা করতে হয়। একটি দেশের কত ঋণ রয়েছে, সেই তথ্য গুরুত্বপূর্ণ। কিন্তু ঋণের কতটা শিগগির পরিশোধ করতে হবে এবং কতটা দীর্ঘ সময় ধরে মেটানো যাবে, তা জানা ছাড়া পরিশোধের চাপ সম্পর্কে পূর্ণ ধারণা পাওয়া যায় না। একই পরিমাণ ঋণের ক্ষেত্রেও মেয়াদ ও শর্তের পার্থক্যের কারণে আর্থিক চাপ আলাদা হতে পারে। উদাহরণ হিসেবে কোনও ঋণের বড় অংশ কয়েক বছরের মধ্যে ধাপে ধাপে পরিশোধের সুযোগ থাকলে অর্থের ব্যবস্থা করার জন্য তুলনামূলক বেশি সময় পাওয়া যায়। অন্যদিকে কাছাকাছি সময়ে বড় অঙ্কের ঋণ পরিশোধ করতে হলে নগদ অর্থ বা নতুন অর্থায়নের প্রয়োজন বাড়তে পারে। তাই ঋণের পরিমাণের সঙ্গে তার পরিশোধের সূচি মিলিয়ে দেখা জরুরি। ঋণগ্রহীতার আয় ও সম্পদের অবস্থাও এই মূল্যায়নের অংশ।
দীর্ঘমেয়াদি ও স্বল্পমেয়াদি ঋণের মধ্যে পার্থক্য বোঝার সময় ঋণ নেওয়ার সময় নির্ধারিত মেয়াদ এবং বর্তমানে অবশিষ্ট মেয়াদ আলাদা করে দেখতে হয়। কোনও ঋণ শুরুতে দীর্ঘমেয়াদি হলেও সময় পেরিয়ে তার পরিশোধের দিন কাছাকাছি আসতে পারে। ফলে আগামী এক বছরে কত দায় মেটাতে হবে, তা জানতে শুধু নতুন স্বল্পমেয়াদি ঋণের হিসাব যথেষ্ট নয়। পুরনো দীর্ঘমেয়াদি ঋণের আসন্ন কিস্তিও বিবেচনায় আসে। এই কারণে ঋণের গঠন বিশ্লেষণ করতে একাধিক সূচক ব্যবহার করা হয়। কিছু সূচক মোট দায়ের আকার তুলে ধরে, কিছু পরিশোধের সময় সম্পর্কে ধারণা দেয় এবং অন্যগুলি অর্থের জোগানের সঙ্গে দায়ের তুলনা করতে সাহায্য করে। একটি সূচক বাড়া বা কমার অর্থ বুঝতে অন্য সূচকগুলির অবস্থানও জানা প্রয়োজন। ঋণ-জিডিপি অনুপাত অর্থনীতির আকারের তুলনায় ঋণের অবস্থান দেখায়। ঋণের অঙ্ক বাড়লেও অর্থনীতির আকার তুলনামূলক দ্রুত বাড়লে এই অনুপাত কমতে পারে। তাই মোট ঋণ বৃদ্ধি এবং ঋণ-জিডিপি অনুপাত হ্রাস একই সময়ে ঘটতে পারে। এই দু’টি তথ্য পরস্পরবিরোধী নয় তারা পরিস্থিতির আলাদা দিক তুলে ধরে। তবে অনুপাত কমলেই ঋণ পরিশোধের সব প্রশ্নের উত্তর পাওয়া যায় না। জিডিপি অর্থনীতির উৎপাদনের পরিমাপ, আর নির্দিষ্ট সময়ে ঋণ পরিশোধের জন্য প্রয়োজন হয় ব্যবহারযোগ্য অর্থ। সেই অর্থ কোথা থেকে আসবে কোন ঋণগ্রহীতার কত আয় রয়েছে এবং দায় কোন মুদ্রায় মেটাতে হবে এসবও গুরুত্বপূর্ণ।
বৈদেশিক ঋণের ক্ষেত্রে বিদেশি মুদ্রায় অর্থের প্রয়োজন হতে পারে। তাই ঋণের দায় মূল্যায়নে বৈদেশিক মুদ্রার জোগান ও রিজার্ভের অবস্থান প্রাসঙ্গিক। রপ্তানি আয়, পরিষেবা থেকে আয় এবং অন্যান্য বৈদেশিক প্রাপ্তির মতো বিষয়গুলি দেশের বৈদেশিক অর্থপ্রবাহের সঙ্গে যুক্ত। তবে দেশের সামগ্রিক অর্থপ্রাপ্তি এবং কোনও নির্দিষ্ট সংস্থার ঋণ পরিশোধের অর্থ এক বিষয় নয়। কোনও প্রতিষ্ঠানের বিদেশি মুদ্রায় নিয়মিত আয় থাকলে সেই আয় তার বিদেশি মুদ্রায় দায় মেটাতে সাহায্য করতে পারে। অন্য প্রতিষ্ঠানের আয় প্রধানত ভারতীয় টাকায় হলে তাকে প্রয়োজনীয় বিদেশি মুদ্রা সংগ্রহ করতে হয়। ফলে একই ধরনের ঋণের ক্ষেত্রেও দুই প্রতিষ্ঠানের বিনিময় হারজনিত ঝুঁকি আলাদা হতে পারে। ডলারে নির্ধারিত ঋণের একটি সহজ উদাহরণ এই পার্থক্য বোঝায়। ডলারের বিপরীতে টাকার মূল্য কমলে একই অঙ্কের ডলার সংগ্রহে বেশি টাকা প্রয়োজন হতে পারে। কিন্তু ঋণগ্রহীতার ডলারে আয় থাকলে বা বিনিময় হারের ঝুঁকি সামলানোর ব্যবস্থা থাকলে প্রকৃত প্রভাব ভিন্ন হতে পারে। তাই মুদ্রার পরিবর্তনের প্রভাবও ঋণগ্রহীতার পরিস্থিতি অনুযায়ী বিচার করতে হয়। একটি ত্রৈমাসিকের শেষে বকেয়া ঋণের অঙ্ককে সেই ত্রৈমাসিকে নেওয়া নতুন ঋণ বলে ধরে নেওয়া উচিত নয়। বকেয়া ঋণ আগের দায়ের সঙ্গে নতুন ঋণ যোগ হওয়া, পুরনো ঋণ পরিশোধ এবং মূল্যায়নের পরিবর্তনের সম্মিলিত ফল। এই পার্থক্য বোঝা জরুরি, কারণ মোট ঋণের পরিবর্তন থেকে সরাসরি নতুন অর্থ ধার নেওয়ার পরিমাণ নির্ধারণ করা যায় না। জুন ত্রৈমাসিকের প্রকাশিত হিসাবে ভারতের মোট বৈদেশিক ঋণ বেড়েছে, ঋণ-জিডিপি অনুপাত সামান্য কমেছে এবং স্বল্পমেয়াদি দায়ের কিছু সূচক বেড়েছে। এই পরিবর্তনগুলিকে একসঙ্গে বিবেচনা করলে ঋণের আকার, অর্থনীতির তুলনায় তার অবস্থান এবং কাছাকাছি সময়ের দায় তিনটি পৃথক দিক সামনে আসে। এই তথ্যের ভিত্তিতে বিশ্লেষণের মূল প্রশ্ন হবে, ঋণের বৃদ্ধির সঙ্গে পরিশোধের সক্ষমতা ও অর্থের জোগান কীভাবে বদলাচ্ছে। শুধু একটি অনুপাতের উন্নতি বা অন্য একটি সূচকের অবনতি দিয়ে পুরো অর্থনীতির অবস্থান নির্ধারণ করলে গুরুত্বপূর্ণ তথ্য বাদ পড়ে যেতে পারে।
বৈদেশিক ঋণ বেড়েছে মানেই ব্যক্তিগত ঋণের সুদ, কর অথবা নিত্যপণ্যের দাম সঙ্গে সঙ্গে বাড়বে এমন সিদ্ধান্ত নেওয়া যায় না। ব্যক্তিগত ঋণের সুদ নির্ধারণে ব্যাঙ্কের অর্থ সংগ্রহের খরচ, ঋণের ধরন, ঋণগ্রহীতার অবস্থান এবং প্রযোজ্য নীতি কাজ করে। করের পরিবর্তন নির্ভর করে সরকারের সিদ্ধান্তের উপর। পণ্যের দামের ক্ষেত্রেও উৎপাদন খরচ, সরবরাহ ও চাহিদার মতো বিষয় রয়েছে। তবে বৈদেশিক অর্থায়ন ও বিনিময় হারের পরিবর্তন কিছু ব্যবসার খরচে প্রভাব ফেলতে পারে। বিদেশ থেকে কাঁচামাল কেনা বা বিদেশি মুদ্রায় ঋণ পরিশোধের প্রয়োজন থাকা প্রতিষ্ঠানের ক্ষেত্রে এই সম্পর্ক প্রাসঙ্গিক। সেই প্রভাব সাধারণ মানুষের কাছে পৌঁছবে কি না এবং কতটা পৌঁছবে তা নির্ভর করে সংশ্লিষ্ট ব্যবসা ও বাজারের পরিস্থিতির উপর। মোট বৈদেশিক ঋণের একটি পরিসংখ্যান দিয়ে সেই প্রভাবের মাত্রা নিশ্চিত করা যায় না। একটি ত্রৈমাসিকের হিসাব নির্দিষ্ট সময়ের অবস্থান তুলে ধরে। পরিবর্তনটি স্থায়ী প্রবণতা, নাকি সাময়িক ওঠানামা তা বুঝতে পরবর্তী সময়ের তথ্য প্রয়োজন। মোট ঋণ মেয়াদভিত্তিক দায় বৈদেশিক প্রাপ্তি এবং পরিশোধের সূচক ধারাবাহিকভাবে দেখলে আরও পরিষ্কার ধারণা পাওয়া যায়। পরবর্তী ত্রৈমাসিকের হিসাব প্রকাশ হলে বোঝা যাবে জুনের পরিবর্তনগুলি একই দিকে এগিয়েছে কি না। তখন আগের তথ্যের সংশোধন থাকলে সেটিও বিবেচনায় নিতে হবে। এই ধারাবাহিক মূল্যায়নই ঋণের পরিমাণ এবং তা সামলানোর সক্ষমতার মধ্যে সম্পর্ক বুঝতে সাহায্য করবে।